


2025 yılı için yemek bedelinin prime esas kazançtan istisna edilecek günlük tutarı 158 TL olarak belirlendi. SGK, konu ile ilgili genelge yayımlayarak, işverenler tarafından ödenen yemek bedellerinin hangi durumlarda sigorta primine esas kazanca dahil edilip, edilmeyeceğine açıklık getirdi. İşte, detaylar.
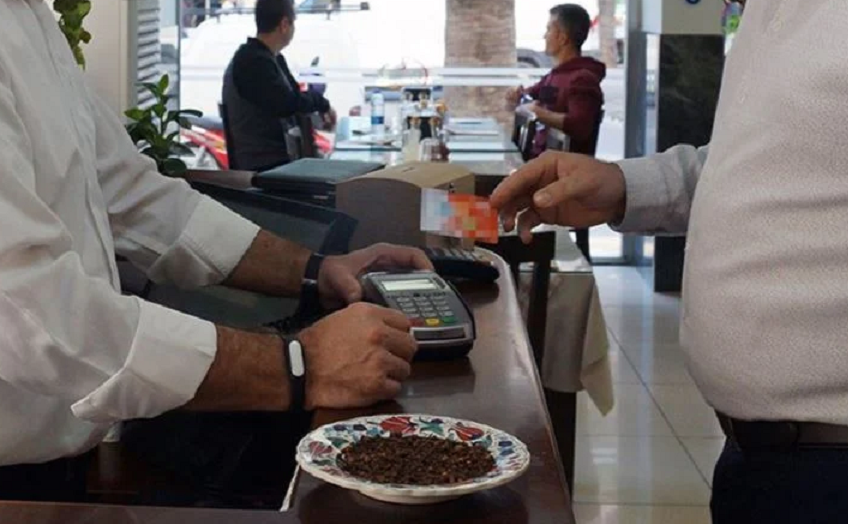
2025 yılında işverenler tarafından çalışanlara ödenen yemek bedeli netleşti. SGK, 2025’te yemek bedeli istisna tutarına ilişkin genelgeyi yayımladı. Buna göre, 2025 yılı için yemek bedelinin prime esas kazançtan istisna edilecek günlük tutarı 158 TL olarak belirlendi.
İşverenlerce işyerinde veya müştemilatında kendi imkanlarıyla yemek verilmesi amacıyla işverenler tarafından ödenen yemek bedelleri sigorta primine esas kazanca dahil edilmeyecek. İşverenin üçüncü kişilere ait restoran ve bunun gibi yerlerde sigortalıya yemek vermesi halinde ödenen yemek bedeli prime esas kazanca dahil edilmeyecek.
Çalışanlara yemek bedeli adı altında nakden yapılan ödemelerin günlük 158 TL’lik tutarı prime esas kazanca dahil edilmeyecek. Yemek kartı, yemek çeki, yemek kuponunun yemek bedeli ödemesi dışında nakit ya da nakit yerine geçecek şekilde başka amaçlarla kullanılma imkanı olmaması halinde, yemek kartı, çeki, kuponuna yüklenen tutar prime esas kazanca dahil edilmeyecek.
Yemek kartı, çeki, kuponunun yemek bedeli ödemesi dışında nakit ya da nakit yerine geçecek şekilde başka amaçlarla kullanılma imkanı olması halinde, günlük 158 TL’lik tutar prime esas kazanca tabi tutulmayacak ancak bu tutarı aşan kısmı sigorta primine tabi olacak.
İSTİSNA TUTARI NASIL HESAPLANACAK?
2025 yılı 158 TL’lik günlük yemek bedeli istisna tutarı şu formüle göre hesaplanacak: Ay İçinde Fiilen Çalışılan Gün Sayısı x 158,00 TL (Günlük İstisna Tutarı) = Aylık İstisna Tutarı, Ödenen Yemek Bedeli – İstisna Tutarı = Prime Esas Kazanca Dahil Edilecek Yemek Bedeli.
Yemek bedeli asgari ücrete ilave olarak verilecek. Buna göre brüt asgari ücretin (prime esas kazanç alt sınırı) içerisine yemek bedeli tutarı dâhil edilmeyecek.
SGK, genelgede, yemek bedeli istisna tutarları uygulamasını örneklerle de anlattı.
Örnek 1: İşveren (A)’nın çalıştırdığı sigortalılara işyerinde bulunan mutfağını ve yemekhanesini kullanmak suretiyle yemek vermesi halinde yemek için yapılan giderler prime esas kazanca dahil edilmeyecek. Yemeğin işyerinde veya işyeri dışında yapıldığına bakılmaksızın işverenlerin üçüncü şahıslarla anlaşarak yemek hizmetini kendi işyerinde veya müştemilatında sunması halinde üçüncü şahıslara fatura karşılığı yapılan ödemeler de prime esas kazanca dahil edilmeyecek.
Örnek 2: A işvereni B lokantası ile kendi işyerinde veya müştemilatında işçilerine öğle yemeği verilmesi için anlaşmıştır. Bu durumda fatura karşılığı B lokantasına yapılan ödemelerin tamamı sigortalıların prime esas kazancına dahil edilmeyecek.
Örnek 3: A işvereni çalıştırdığı sigortalıları için B lokantasından yemek hizmeti almak için anlaşmıştır. Bu durumda B lokantasından yemek hizmeti alan sigortalılar için yemek bedeli adı altında yapılan ödemeler prime esas kazanca dahil edilmeyecek.
Örnek 4: A işletmesi sigortalısına 2025 Ocak ayında 5.000 TL tutarında yemek bedeli ödenmiştir. Sigortalının ilgili ayda 22 gün fiilen çalıştığı göz önüne alındığında yemek bedeli adı altında yapılan ödemelerden prime esas kazanca dahil edilecek tutar; 158,00 TL x 22 Gün = 3.476 TL (Aylık İstisna Tutarı). 5.000 TL – 3.476 TL = 1.524 TL (Prime Esas Kazanca Dahil Edilecek Yemek Bedeli) olarak hesaplanacak.
Örnek 5: A işvereni tarafından işyerindeki 20 sigortalıya işyerinde yemek verilmesi ve kalan 30 sigortalıya yemek bedeli altında günlük 250 TL ödeme yapılması halinde, nakden ödeme yapılan 30 sigortalıya yemek bedeli adı altında ödemelerin günlük 158 TL’lik tutarı prime esas kazanca dahil edilmeyecek ancak bu tutarı aşan kısmı sigorta primine tabi olacak.
Örnek 6: İşveren (A)’nın çalıştırdığı sigortalılara 5.000 TL tutarında yemek kartı vermesi ve söz konusu kartın yemek bedeli ödemesi dışında nakit ya da nakit yerine geçecek şekilde başka amaçlarla kullanılma imkanı olmaması halinde, yemek kartına yüklenen 5.000 TL’lik tutar prime esas kazanca dahil edilmeyecek. Ancak yemek kartı, çeki, kuponunun yemek bedeli ödemesi dışında nakit ya da nakit yerine geçecek şekilde başka amaçlarla kullanılma imkanı olması halinde, günlük 158,00 TL’lik tutar prime esas kazanca tabi tutulmayacak ancak bu tutarı aşan kısım sigorta primine tâbi olacak.
Örnek 7: (A) sigortalısına 2025 Ocak ayında 6.000 TL tutarında yemek kartı verilmiştir. Sigortalının ilgili ayda 22 gün fiilen çalıştığı ve verilen kartın yemek yenilmesi haricinde nakit ya da nakit yerine geçecek şekilde başka amaçlarla kullanılma imkanı olması halinde yemek kartına yüklenen 6.000 TL’den prime esas kazanca dahil edilecek tutar; 158 TL X 22 Gün = 3.476 TL (Aylık İstisna Tutarı). 6.000 TL – 3.476 TL = 2.524 TL (Prime Esas Kazanca Dahil Edilecek Yemek Bedeli) olarak hesaplanacak.