


OECD’nin, “2026 Emeklilik Görünümü: Emeklilik İçin Yeterince Tasarruf Ediyor muyuz?” başlıklı raporuna göre, emeklilik fonu varlıklarının 2025 yılı sonunda 78 trilyon dolara ulaştı. Emeklilik varlıklarındaki bu önemli artışa rağmen, rapor, bireylerin yeterli emeklilik gelirini güvence altına almak için yeterince tasarruf yapmayabileceğini vurguluyor. OECD ülkelerinin neredeyse tamamı artık emeklilik katkı payı açığıyla karşı karşıya. Bu da çalışanların emeklilik gelir hedeflerine ulaşmak için zorunlu emeklilik maaşlarını gönüllü katkılarla tamamlamaları gerektiği anlamına geliyor. Türkiye’de emeklilik varlıkları GSYİH’ye göre orta düzeyde büyüdü ve yerel fiyatlardaki yüksek büyüme oranlarına rağmen 2025 yılı sonunda düşük seviyelerde kaldı.

SİGORTA GAZETESİ/ÖZEL HABER
OECD’nin yeni bir raporuna göre, varlığa dayalı emeklilik planları son yirmi yılda önemli ölçüde genişleyerek geleneksel ödeme esasına dayalı sistemleri tamamladı ve emeklilik sistemlerinin dayanıklılığını güçlendirdi. Ancak hükümetler, emeklilik finansmanının önemli zorluklarını karşılamak için emeklilik fonlarının kullanımını teşvik etmek adına daha fazlasını yapmalı.
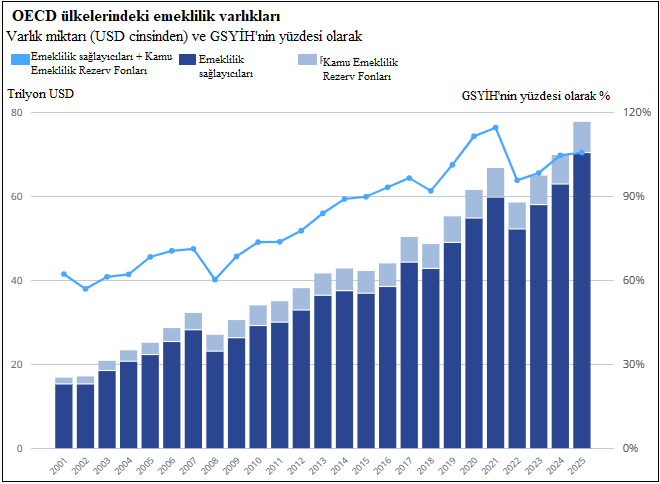
OECD’nin, “2026 Emeklilik Görünümü: Emeklilik İçin Yeterince Tasarruf Ediyor muyuz?” başlıklı raporuna göre, emeklilik fonu varlıklarının 2025 yılı sonunda 78 trilyon ABD dolarına ulaştı ve bu, OECD GSYİH’sının %106’sına denk geliyor. Bu, 2001’deki %62’lik orana kıyasla önemli bir artışı temsil ediyor ve nispeten kısa bir süre içinde emeklilik varlıklarının ekonomideki artan önemini vurguluyor. Bu genişleme, birçok ülkede daha yüksek katkı payları, olumlu yatırım getirileri ve nispeten düşük emeklilik ödemeleri sayesinde gerçekleşti.
EMEKLİLİK VARLIKLARI BÜYÜMEYE DEVAM ETTİ
Emeklilik varlıkları, daha yüksek katkı payları ve olumlu yatırım getirileri sayesinde 2025 yılında da büyümeye devam etti. 2025 yılında OECD ülkelerinin 38’inden 36’sında emeklilik varlıkları arttı. Toplamda %11,3 oranında büyüyen bu varlıklar, son yirmi yılın uzun vadeli trendini sürdürerek 2025 yıl sonu itibarıyla 78 trilyon ABD dolarına ulaştı (buna kamuya ait ödeme esasına dayalı emeklilik planlarının rezervlerindeki 7,3 trilyon ABD doları da dahildir). Bu genişleme, birçok ülkede öncelikle daha yüksek katkı payları, olumlu yatırım getirileri ve nispeten düşük emeklilik ödemeleri sayesinde gerçekleşti. Büyümenin, özellikle emeklilik planına katılımı artırmak, katkı payı seviyelerini yükseltmek veya emeklilik varlıklarını daha az muhafazakar yatırım stratejilerine yönlendirmek için önlemler alan ülkelerde devam etmesi bekleniyor.
ÜLKELER EMEKLİLİK KATKI PAYI AÇIĞIYLA KARŞI KARŞIYA
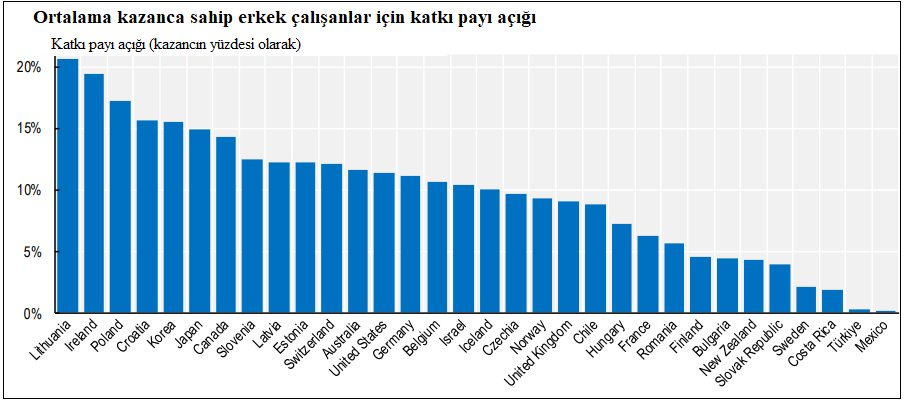
Emeklilik varlıklarındaki bu önemli artışa rağmen, rapor, bireylerin yeterli emeklilik gelirini güvence altına almak için yeterince tasarruf yapmayabileceğini vurguluyor. OECD ülkelerinin neredeyse tamamı artık emeklilik katkı payı açığıyla karşı karşıya. Bu da çalışanların emeklilik gelir hedeflerine ulaşmak için zorunlu emeklilik maaşlarını gönüllü katkılarla tamamlamaları gerektiği anlamına geliyor. Bu katkı payı açığı, incelenen 41 ülkenin 17’sinde ortalama kazanç üzerinden erkek çalışanlar için %10 veya daha fazla. 17 ülkede kadınlar erkeklerden daha büyük bir açıkla karşı karşıya kalırken, 31 ülkede serbest meslek sahipleri çalışanlardan daha büyük bir açıkla karşı karşıya kalıyor. İncelenen ülkelerin yarısında katkı payı açığı en yüksek gelirlilerde en yüksek seviyedeyken, 12 ülkede düşük gelirlilerin en fazla katkı yapması gerekiyor.
OECD ülkelerinin sekizinde emeklilik varlıkları GSYİH’lerini aşarken, diğer 17 ülkede emeklilik varlıkları GSYİH’nin %20’sinin altında. Sonuç olarak, birçok ülkede bireylerin tasarrufları emeklilik gelir hedeflerine ulaşmak için yetersiz kalıyor.
Rapor, hükümetlerin bireylerin yeterli katkı payı ödemelerini engelleyen engelleri aşmaları için bir yol haritası sunuyor. Politikalar arasında zorunlu katkı paylarının artırılması, işverenlerin gönüllü katkı paylarının teşvik edilmesi, bireyleri daha yüksek katkı paylarına yönlendirmek, mali teşvikler sağlamak, finansal okuryazarlığı geliştirmek ve bireylerin özel ihtiyaçlarını karşılamak yer alıyor.
EN BÜYÜK EMEKLİLİK VARLIK HAVUZUNA SAHİP ÜLKELER
Gayri safi yurt içi hasılaya (GSYİH) oranla en büyük emeklilik varlık havuzlarına sahip ülkeler (yüzde 100’ün üzerinde) Avustralya, Kanada, Danimarka, İzlanda, Hollanda, İsveç, İsviçre ve Amerika Birleşik Devletleri.
Dört ülkenin varlıkları yüzde 50 ile 100 arasında, dokuz ülkenin varlıkları yüzde 20 ile 50 arasında ve neredeyse yarısının varlıkları GSYİH’nin yüzde 20’sinin altında bulunmakta. Zaman içinde varlığa dayalı emeklilik planlarının mevcudiyeti ve katkı paylarındaki farklılıklar bu farklılıkları kısmen açıklamaktadır.
Portföylerin sürdürülebilirliğine yönelik riskler, emeklilik fonları ve sigorta şirketlerinin uzun vadeli getirileri üzerinde önemli etkiler yaratabilir. Sonuç olarak, yatırımcıların bu riskleri yatırım kararlarına ve süreçlerine entegre etmeleri giderek daha fazla gerekmektedir. Değerlendirilen 53 bölgenin 41’inde, emeklilik veya sigorta yatırımcılarının sürdürülebilirlik risklerini yatırım ve risk yönetimi süreçlerine entegre etmeleri gerekmektedir. Bunlardan 30’unda emeklilik, sigorta ve varlık yöneticileri için, 6’sında hem emeklilik hem de sigorta için, 3’ünde sadece emeklilik için ve 1’inde sadece sigorta için gereklilikler bulunmaktadır.
TÜRKİYE’DE EMEKLİLİK VARLIKLARI ORTA DÜZEYDE BÜYÜDÜ
Emeklilik varlıklarının büyümesi ülkeler arasında eşit olmayan bir şekilde gerçekleşmiştir. OECD ülkeleri arasında Yunanistan ve Türkiye 2025 yılında ve daha uzun vadede en yüksek büyüme oranlarından bazılarına sahip olmuştur. Her iki ülke de nispeten yeni varlığa dayalı emeklilik sistemlerine sahiptir ve 2000’li yıllarda düşük miktarda emeklilik varlığına sahipti. Bu da varlığa dayalı emeklilik sistemlerinin daha önce uygulamaya konulduğu ülkelere (örneğin Kanada, Danimarka, Japonya, Birleşik Krallık ve Amerika Birleşik Devletleri) kıyasla daha yüksek yıllık büyüme oranlarına yol açmıştır. Yüksek enflasyonun da en yüksek büyüme oranlarına sahip bazı ülkelerde (örneğin Türkiye ve Zimbabve) rol oynamış olması muhtemeldir.
Emeklilik varlıkları, ekonominin büyüklüğüne göre farklı bir hızda büyüdü. Varlıkların, GSYİH ile ölçülen ekonominin büyüklüğüne göre incelenmesi, enflasyonun etkisini kontrol etmeyi mümkün kılar. Örneğin, Türkiye’de emeklilik varlıkları GSYİH’ye göre orta düzeyde büyüdü ve yerel fiyatlardaki yüksek büyüme oranlarına rağmen 2025 yılı sonunda düşük seviyelerde kaldı (%3,4 GSYİH). Buna karşılık, OECD ülkeleri arasında Danimarka ve İzlanda’da, OECD dışı ülkeler arasında ise Lihtenştayn ve Namibya’da varlık büyümesi özellikle güçlü oldu. Kamu emeklilik rezerv fonlarındaki varlıklar da çoğu ülkede, özellikle Japonya’nın Devlet Emeklilik Yatırım Fonu ve Kore’nin Ulusal Emeklilik Fonu’nda GSYİH’den daha hızlı büyüdü. Buna karşılık, Amerika Birleşik Devletleri’ndeki rezervler 2001 yılı sonundaki %10,1 GSYİH’den 2025 yılı sonunda %7,6 GSYİH’ye geriledi.