
OECD’nin Küresel Sigorta Pazarı Trendleri 2026 raporu yayınlandı. Primler nominal olarak ortalama %8,7, reel olarak ise %4,1 oranında arttı. OECD ülkelerinde toplam sigorta penetrasyonu, GSYİH’nin ortalama %6,6’sına yükseldi. Sigorta prim oranları birçok bölgede arttı, ancak eğilimler iş kollarına göre farklılık gösterdi. Birçok bölgede birleşik oran %100’ün altında kaldı. İşte, rapordan çarpıcı başlıklar.

SİGORTA GAZETESİ/ÖZEL HABER
OECD’nin Küresel Sigorta Pazarı Trendleri 2026 raporu yayınlandı. Rapor, 2025 yılında sigorta sektöründeki gelişmelere genel bir bakış ve değerlendirme sunuyor.
Rapora göre, sigorta sektörü, daha belirsiz ve zorlu bir risk ortamına rağmen 2025 yılında dirençli kalmaya devam etti. Hem hayat hem de hayat dışı sigorta piyasalarında güçlü prim artışı kaydedildi ve karlılık çoğu bölgede pozitif seyretti. Aynı zamanda, sigortacılar aşırı hava olayları, jeopolitik belirsizlik ve siber tehditlerle ilgili artan riskler ortamında faaliyet gösterdi. Bunların tümü sigorta poliçesi düzenleme ve yatırım performansını etkiledi. Bu gelişmeler, sektörün son dönemdeki zorlukların üstesinden nispeten iyi geldiğini gösterirken, aynı zamanda sigortacıların faaliyet gösterdiği giderek karmaşıklaşan ortamı da ortaya koydu. OECD’nin sigorta raporundan çarpıcı başlıklar özetle şöyle:
PRİMLER NOMİNAL %8,7, REEL %4,1 ARTTI
2025 yılında hayat dışı sigorta primlerinde reel büyüme devam etti, ancak 2024 yılına kıyasla daha yavaş bir tempoda gerçekleşti. Primler nominal olarak ortalama %8,7, reel olarak ise %4,1 oranında arttı ve neredeyse tüm bölgelerde pozitif kaldı. Hasar ödemeleri de onarım maliyet enflasyonu, artan sağlık harcamaları ve bazı bölgelerde aşırı hava olaylarından kaynaklanan kayıplar nedeniyle arttı.
Sigortacıların yatırım getirileri 2025 yılında çoğu bölgede nominal olarak pozitif kalmasına rağmen, reel yatırım performansı 2024 yılına kıyasla karışık bir tablo sergiledi. Hayat sigortası piyasalarının daha büyük bir kısmı 2024 yılına göre pozitif reel getiri kaydederken, hayat dışı piyasaların pozitif reel getiri kaydetme oranı düştü. Enflasyon, yükselen uzun vadeli faiz oranları ve portföy yapılarındaki farklılıklar bu sonuca katkıda bulundu. Sigortacıların öz sermaye karlılığı hayat sigortası sektöründe ortalama %16,7, hayat dışı sektörde ise %15,7 oldu ve sadece iki ülkede hayat dışı piyasalarda negatif getiri bildirildi.
PENETRASYON GSYİH’NIN %6,6’SINA YÜKSELDİ
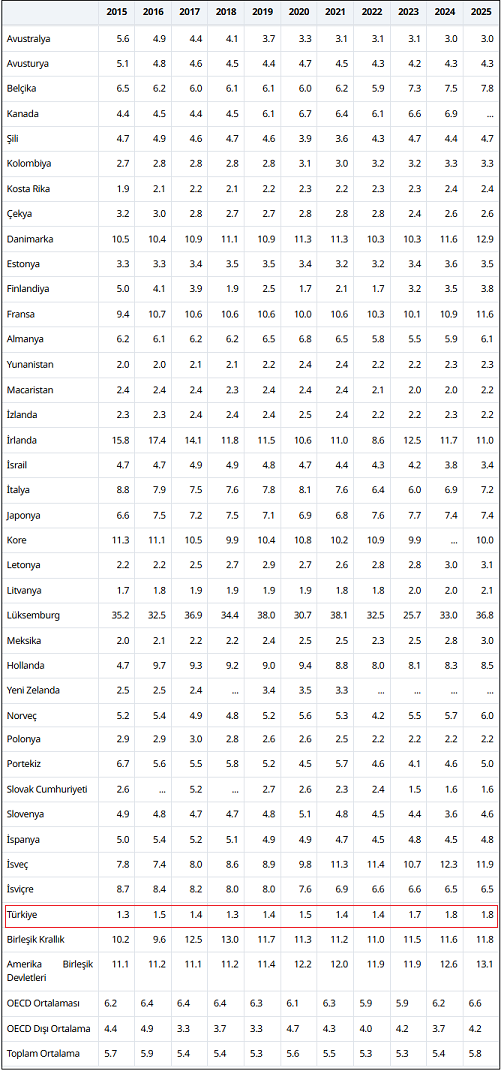
2025 yılında, OECD ülkelerinde toplam sigorta penetrasyonu GSYİH’nin %6,6’sına yükseldi (2024’te %6,2 idi). OECD dışı bölgelerde de bu oran %3,7’den %4,2’ye çıktı. OECD ülkelerinde hayat sigortası penetrasyonu %3,5’ten %3,8’e yükselirken, hayat dışı sigorta penetrasyonu %2,8’de sabit kaldı. OECD dışı bölgelerde ise artış, hayat sigortasındaki gelişmeleri yansıtarak hayat sigortası penetrasyonu %2,4’ten %2,8’e yükselirken, hayat dışı sigorta penetrasyonu %1,4’te sabit kaldı.
Son 10 yılda hayat ve hayat dışı sigortalarda sigorta penetrasyonu farklı şekillerde gelişti. OECD ülkelerinde, hayat sigortası penetrasyonu 2015’te GSYİH’nin yaklaşık %4’ünden 2025’te %3,8’e gerilerken, hayat dışı sigorta penetrasyonu aynı dönemde %2,4’ten %2,8’e mütevazı bir artış gösterdi. OECD dışı raporlama bölgelerinde ise hayat sigortası penetrasyonu bu dönemde GSYİH’nin %1,9 ile %3,1’i arasında dalgalandı ve 2025’te %2,8 oldu. Hayat dışı sigorta penetrasyonu ise %1,8’den %1,4’e geriledi.
Sigorta penetrasyonu, gelir düzeylerine bağlı olarak ülkeler arasında farklılık göstermektedir. 2025 yılında, Dünya Bankası tarafından “yüksek gelirli” ülkeler (HIC) olarak sınıflandırılan ülkelerde toplam sigorta penetrasyonu GSYİH’nin %6,7’sine ulaşırken, “üst orta gelirli” (UMIC) olarak sınıflandırılan ülkelerde %2 ve “alt orta gelirli” (LMIC) olarak sınıflandırılan ülkelerde %0,7 oldu. Bu farkın büyük bir kısmı, 2025 yılında yüksek gelirli ülkelerde GSYİH’nin %4,1’ini oluşturan, üst orta gelirli ülkelerde %0,9 ve alt orta gelirli ülkelerde %0,2 olan hayat sigortası penetrasyonunun katkısını yansıtmaktadır. Bu durum, hayat sigortası ile uzun vadeli tasarruflar arasındaki daha yakın bağlantıları yansıtıyor olabilir.
BÜYÜMENİN NEDENİ FİYAT ARTIŞI
Hayat dışı sigorta primleri, 2025 yılında nominal olarak 2024 yılına göre biraz daha yüksek bir hızda büyürken, reel büyüme biraz yavaşladı. Ortalama olarak, hayat dışı primler 2025 yılında nominal olarak %8,7 ve reel olarak %4,1 artarken, bu oranlar 2024 yılında sırasıyla %8,2 ve %4,2 ve 2023 yılında %12,4 ve %6,2 idi. 2025 yılında 53 bölgenin 50’sinde pozitif nominal prim büyümesi, 46’sında ise pozitif reel büyüme kaydedildi. Çoğu bölgede reel prim büyümesi %2 ile %8 arasında gerçekleşirken, yedisinde düşüş yaşandı (Bolivya, Kolombiya, Danimarka, Estonya, Paraguay, Peru ve Birleşik Krallık).
2025 yılında hayat dışı sigorta primlerindeki büyümenin nedeni prim fiyatlarındaki artışlar oldu. Birçok bölgede, sigortacılar özellikle motorlu taşıt ve sağlık sigortasında artan tazminat maliyetlerine yanıt olarak primleri artırmaya devam etti. Sonuç olarak, 2025 yılında kaydedilen prim büyümesinin bir kısmı, sigortacıların önceki yıllardaki tazminat maliyet artışlarına göre primleri ayarlamaya devam etmesi nedeniyle ortaya çıkan fiyat artışını yansıtmaktadır.
TÜRKİYE’DE KONUT SİGORTASI FİYATI ARTTI
Sigorta prim oranları birçok bölgede arttı, ancak eğilimler iş kollarına göre farklılık gösterdi. Konut sigortası fiyatları Türkiye (%13,7), Fransa (%12,6), Norveç (%11,7) ve Amerika Birleşik Devletleri (%8,2) dahil olmak üzere birçok bölgede yükselirken, Birleşik Krallık (%-15,9), Almanya (%-3,5), Estonya (%-2,7), İtalya (%-0,6) ve Danimarka’da (%-0,1) düşüşler kaydedildi. Sağlık sigortası fiyatları da çoğu bölgede arttı; en büyük artışlar Türkiye (%47,1), Norveç (%13,5), Hırvatistan (%11) ve İspanya’da (%10,3) gözlemlenirken, Kolombiya’da önemli bir düşüş (%-21,3) kaydedildi.
Motorlu taşıt sigortasında çoğu ülkede fiyatlar arttı. Özellikle Slovakya (%18,8), Almanya (%12,7) ve Hollanda’da (%10,2) büyük artışlar kaydedilirken, Estonya (%-12,6), Letonya (%-9,0) ve İsrail (%-6,5) dahil olmak üzere birkaç ülkede düşüşler kaydedildi.
HASAR, PRİM ARTIŞINDAN DAHA YAVAŞ ARTTI
Hasar gelişimi, genel olarak prim artışından daha yavaş bir oranda büyüdü. Hayat dışı hasar ödemeleri, 2025 yılında nominal olarak %7,9 ve reel olarak %3,1 oranında arttı. Doğal afetlerden kaynaklanan küresel sigortalı kayıplar, 2024’teki 137 milyar ABD dolarından 2025’te 107 milyar ABD dolarına düşerek on yıllık ortalamayla aynı seviyeye geldi. 2024 yılında büyük hava olaylarına bağlı kayıplar yaşayan birçok bölge, 2025 yılında daha düşük hasar artışı kaydetti.
Birçok bölgede, sigortacılar 2025 yılında onarım maliyetleri ve tıbbi giderlerin artmasıyla birlikte motorlu taşıt ve sağlık sigortasında artan tazminat maliyetleriyle karşı karşıya kalmaya devam etti. Örneğin, Romanya, onarım maliyetlerindeki enflasyonun motorlu taşıt sigortasında tazminat maliyetlerini daha da yükselttiğini ve sigortacıların buna karşılık olarak motorlu taşıt üçüncü şahıs sorumluluk piyasasının çoğu segmentinde prim artışları uyguladığını bildirdi.
SAĞLIK SİGORTASI PRİM VE TAZMİNAT ARTIŞININ KAYNAĞI
Sağlık sigortası da 2025 yılında prim ve tazminat artışının bir kaynağı olarak gösterildi. Sağlık hizmetlerinin daha fazla kullanımı ve tıbbi maliyet enflasyonu en sık belirtilen etkenlerdi. Örneğin, Amerika Birleşik Devletleri, rekor düzeydeki sağlık hizmeti kullanımının yanı sıra daha yüksek tıbbi maliyetleri de hayat dışı sigortacıların karlılık baskısının temel etkenleri olarak bildirdi. Avusturya, sağlık sigortası tazminatlarında sürekli bir artış olduğunu bildirirken, Meksika tıbbi enflasyonu genel tazminat gelişiminin ardındaki temel faktör olarak belirledi.
BİRÇOK BÖLGEDE BİRLEŞİK ORAN %100’ÜN ALTINDA KALDI
Birleşik oran, toplanan primler ile ödenen tazminat ve giderler arasındaki ilişkiyi ölçer. %100’ün altında bir oran, bir sigortacının primlerden elde ettiği gelirin, tazminat ve giderlerden daha fazla olduğunu gösterir. Birleşik oranlar, bu göstergenin mevcut olduğu 39 bölgesinin 34’ünde 2025 yılında %100’ün altında kaldı.
2025 yılında, Kolombiya (%119,1), Kore (%110,1), Arjantin (%106,8), Finlandiya (%104,5) ve El Salvador’da (%103,1) birleşik oranlar %100’ü aşarak, daha yüksek hasar sıklığı, artan edinim maliyetleri ve yüksek hasar oranları gibi çeşitli temel baskıları yansıttı. Birçok bölgede birleşik oranlar %100’ün altında kaldı ve 2024’e kıyasla sigorta performansında iyileşmeler görüldü. Bunlar arasında Slovenya: %88,7’den %72,6’ya; Nikaragua: %85,8’den %74,7’ye; Paraguay: %88,9’dan %81,0’a; Litvanya: %92,5’ten %87,4’e; ve Norveç: %90,0’dan %85,0’a yükseldi. Brezilya ve Bulgaristan gibi diğer bölgelerde ise sigorta karlılığı pozitif kaldı ancak 2024’e kıyasla zayıfladı.
HAYAT SİGORTASI SAĞLAM BÜYÜME KAYDETTİ
Hayat sigortası piyasaları 2025 yılında sağlam bir büyüme kaydetti. Ortalama nominal prim büyümesi %8,7’ye, reel büyüme ise %4,0’a ulaştı ve 52 bölgede 41’inde pozitif reel büyüme kaydedildi. Bazı pazarlarda, hayat sigortası büyümesi finansal piyasa koşullarından ziyade emeklilik tasarruf düzenlemelerindeki yapısal değişiklikler ve demografik eğilimlerden kaynaklandı.
Diğer birçok bölgede, özellikle emeklilik gelir ürünlerine, özellikle de yıllık gelir sigortalarına olan talep, hayat sigortası büyümesine katkıda bulundu. Amerika Birleşik Devletleri’nde, yıllık gelir sigortası primleri 2025 yılında 546 milyar ABD dolarına ulaşarak %4,2’lik bir artış gösterdi. Peru’da, emekli sabit dönemli yıllık gelir sigortası primleri 2025 yılında %59,8 oranında artarak, emeklilikte toplu ödeme alma imkanına sahip emekliler arasında uzun vadeli tasarruf alternatiflerine olan artan talebi yansıttı.
2025 yılında çoğu bölgede öz sermaye karlılığı, güçlü sigorta performansı ve olumlu yatırım getirilerini yansıttı. Hayat sigortasında ortalama %16,7, hayat dışı sigortada %15,7 ve karma sigortada %17,7 oldu. Hayat sigortacıları tüm bölgelerde olumlu getiri kaydederken, sadece iki hayat dışı sigorta piyasası (Slovenya ve Arjantin) negatif getiri kaydetti. Hayat sigortacılarının öz sermaye karlılığı, 2024 yılında kaydedilen ortalamanın (%17,6) altında kaldı ve çoğu bölgede 2024 yılına göre düşüşler kaydedildi. Buna karşılık, hayat dışı sigortacıların öz sermaye karlılığı 2024 yılındaki %13,6 arttı.
SEKTÖRÜN KARŞI KARŞIYA OLDUĞU RİSKLER
2025 yılında, çoğu bölge, uzun süredir devam eden endişelerle ortaya çıkan risk kaynaklarını birleştiren bir risk ortamı bildirdi. Doğal afetler, tazminat enflasyonu ve yatırım kayıpları gibi geleneksel sigorta riskleri temel endişeler olmaya devam etti. Yargı bölgeleri ayrıca son yıllarda artan bir dizi riski de belirledi; jeopolitik istikrarsızlık, siber tehditler ve iklim riskleri. Endişe kaynağı olarak beş risk kategorisi belirlendi. 39 bölge 34’ü afet ve iklim risklerini, 34’ü siber riskleri, 33’ü makroekonomik gelişmeleri, 30’u finansal piyasa oynaklığını ve 28’i jeopolitik riskleri işaret etti. Buna karşılık, kredi, likidite ve ödeme gücü riskleri daha az sıklıkla belirtildi. Anket yanıtlarında bu son risk grubunun daha az öne çıkması, sigortacıların sermaye ve likidite pozisyonlarının genel gücünü yansıtıyor olabilir.
OCD Ülkelerinde Toplam Sigorta Penetrasyonu (GSYİH’nin yüzdesi olarak)