
Küresel ısınma, hava kaynaklı mülk hasarındaki artışın arkasındaki birincil itici güçtür. Daha temiz enerji kaynaklarına hızlı bir geçiş zorunludur. Ancak birçok sigorta şirketi henüz yenilikçi düşük karbonlu enerji projeleri için tutarlı, uygun maliyetli ve sağlam bir kapsam sunmuyor. Araştırmalar, ülkeler mevcut yenilenebilir enerji hedeflerini gerçekleştirirse, ilgili yatırımların 2035 yılına kadar enerji sektöründen 237 milyar dolarlık ek prim üreteceğini gösteriyor. Peki, sigortacılar yenilikçi düşük karbonlu enerji projelerini nasıl koruyabilir ve besleyebilir?
İklim riskinin azaltılması ve enerji güvenliği açısından daha temiz enerji kaynaklarına hızlı bir geçiş zorunludur. Ancak yenilikçi düşük karbonlu enerji projeleri genellikle tutarlı, uygun fiyatlı ve sağlam sigortaya erişimde zorluk çekiyor ve bu da fon çekme yeteneklerini etkiliyor. Sigortacılar, yenilenebilir enerji sektöründe inovasyonu sigortalamak ve beslemek için sigortacılık kapasitelerini güçlendirmek amacıyla üç adımda atabilirler.
World Ecomomic Forum’da, ‘Sigortacılar yenilikçi düşük karbonlu enerji projelerini nasıl koruyabilir ve besleyebilir?’ başlıklı bir analiz yayınlandı. Bu yılın başlarında ABD’nin Kaliforniya eyaletini vuran yıkıcı orman yangınlarından önce, iklimden etkilenen mülklerin karşı karşıya kaldığı artan sigortalanabilirlik sorunu, dünya çapında ev ve iş yeri sahiplerini endişelendirdiğine değinilen analizde, devlet tarafından oluşturulan sigortanın özel pazarın kaçtığı Florida ve Kaliforniya’daki ABD evlerini sigortalamak için devreye girdiği, İtalya’da, işletme sahiplerinin iklim riski sigortası yaptırmasını talep eden yeni mevzuatın tartışma yarattığı vurgulanıyor. Analizden, çarpıcı başlıklar özetle şöyle:
Küresel ısınma, hava kaynaklı mülk hasarındaki artışın arkasındaki birincil itici güçtür. Daha temiz enerji kaynaklarına hızlı bir geçiş zorunludur. Ancak birçok sigorta şirketi henüz yenilikçi düşük karbonlu enerji projeleri için tutarlı, uygun maliyetli ve sağlam bir kapsam sunmuyor.
2035’E KADAR 237 MİLYAR DOLAR EK PRİM
Yenilenebilir enerji sigorta pazarı, fosil yakıt sigorta pazarı büyüklüğünün yüzde 30 altında kalmaya devam ediyor. AXIS Capital, Aviva ve Munich Re’nin, yenilenebilir enerji için fosil yakıtlardan daha fazla doğrudan prim yazan tek büyük sigortacılar olduğu bildiriliyor. Bu durum, maliyet etkin, küresel olarak mevcut teminat eksikliği, enerji güvenliği için karbonsuzlaştırma kadar kritik olan yenilenebilir enerji yatırımlarını kısıtlayabilir.
Swiss Re Enstitüsü, ülkeler mevcut yenilenebilir enerji hedeflerini gerçekleştirirse, ilgili yatırımların 2035 yılına kadar enerji sektöründen 237 milyar dolarlık ek prim üreteceğini, bunun 2022’de petrol, gaz ve kömür sigortasından ödenen 22 milyar dolarlık primle karşılaştırıldığında daha düşük olacağını tahmin ediyor. Daha yavaş bir ilerleme olsa bile, potansiyel primler hala çok büyük.
Yenilenebilir enerji sigortası ayrıca maliyetli iklimle ilgili risklerden kaynaklanan kayıpları azaltmaya yardımcı olabilir. Bir çalışma, 28 büyük mülk ve kaza sigortacısının tahmini iklim kaynaklı kayıplarının toplam 10,6 milyar dolar olduğunu, bunun da sigortacıların 2023’te topladığı fosil yakıt kaynaklı primlere yakın olduğunu ortaya koydu. Sigortacılar karmaşık, ortaya çıkan risklerle başa çıkarken, ortaya çıkan yenilenebilir enerji faaliyetlerini doğru ve hızlı bir şekilde yazmanın yollarını bulmak, sigorta sektörünün dayanıklılığını artırmanın temel taşı olmalıdır.
SİGORTACILAR İÇİN 3 ACİL EYLEM PLANI
Sigortacılar, yeni teknolojiler ve süreçlerdeki zaaflar ve kayıplara ilişkin yetersiz tarihsel verilerin, belirsiz düzenleyici ortam ve düzensiz iklim kalıplarıyla bir araya gelmesinin, riskin yanlış fiyatlandırılmasına yol açabileceğinden ve büyük boyutlu taleplere yol açabileceğinden endişe duyabilirler. Bu endişeleri gidermek ve gerekli hız ve ölçekte değişimi hızlandırmak için sigortacıların üç acil eylemde bulunması gerekiyor:
Düşük Karbonlu Proje Finansörleriyle Etkileşim Kurun
Sigorta yöneticilerinin, hükümetlerin ve diğer proje destekçilerinin risk transfer ihtiyaçlarını anlayarak, sermaye yığınındaki finansörlerle daha yakın bir şekilde etkileşim kurmaları gerekiyor. Bankalar ve proje finansörleri genellikle kredi verme veya yatırım için ön koşul olarak sigorta ister. Sigortacılar, uygun kapsamı birlikte tasarlamak için diğer finansal aktörlerle (kamu ve özel) ve proje geliştiricileriyle proaktif bir şekilde etkileşime girmelidir.
Gerçek Zamanlı Veri Analitiğini Kullanın
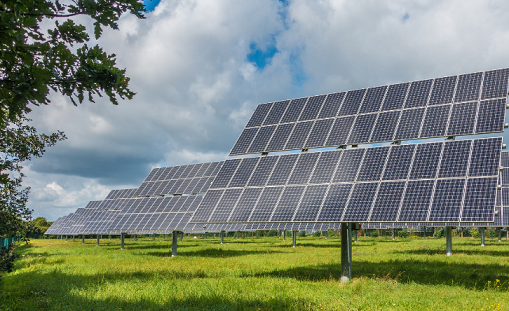
Fiyatlandırma ve teminatta klasik modellemeler yerine gerçek zamanlı veri analitiği ve teknoloji tabanlı risk değerlendirmesine yönelmek gerekiyor. Sigortacılar genellikle iklim etkileri ve arazi özellikleri hakkında kesin, konuma özgü verilerden yoksundur. Neyse ki, birkaç teknoloji bu tür risk değerlendirmesini destekleyebilir. Uzaktan algılama uygulamaları yangın, sel ve toprak çökmesi gibi doğal afetlerden kaynaklanan riskleri belirlemeye yardımcı olabilir. Uydu görüntüleri, özellikle güneş enerjisi çiftlikleri ve iletim hatları için önemli olan enerji altyapısı etrafındaki bitki büyümesini değerlendirebilir ve izleyebilir. Teknoloji tabanlı risk değerlendirmesi, yenilenebilir enerji benimsemesi için güçlü bir potansiyelin olduğu ancak küresel sigortacıların daha az deneyime sahip olduğu ülkelerde özellikle değer katabilir.
Nitel Bilgileri Sigortacılığa Entegre Edin
Teknoloji asla her şeyi kapsayan bir çözüm değildir, bu nedenle sigortacıların atması gereken üçüncü adım, sigorta karar alma sürecine daha nitel bilgiler entegre etmektir. Bu, özellikle yenilenebilir enerji teknolojileri ve süreçleri (katı hal pillerden yeşil hidrojen üretimine) bu yenilikleri kullanan projeleri değerlendirmek için donanımlı risk mühendislerinin eksikliğinin olduğu bir ortamda gelişirken önemlidir. Son teknoloji yenilikleri kullanan projeler belirli zorluklar sunar. Herhangi bir yeni enerji teknolojisi veya süreci için yalnızca birkaç konu uzmanı son teknoloji uzmanlığına sahip olabilir. Bu uzmanlığa erişmek ve onu dahil etmek, sigortacılara yenilikçi bir yenilenebilir enerji projesinin riski hakkında daha ayrıntılı bir profil sunacaktır.