
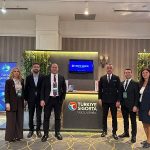


TSB Başkanı Ahmet Yaşar, işletmeleri, risk yönetimini yatırım kararlarının son aşamasına bırakmaları konusunda uyardı. Ahmet Yaşar, 17 Kasım’da, Ege Sanayicileri ve İş İnsanları Derneği’nin (ESİAD) İzmir’de düzenlediği ESİAD Yatırım Zirvesi’nde konuştu.
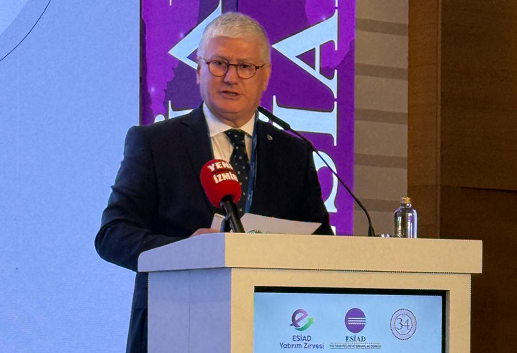
Türkiye Sigorta Birliği (TSB) Başkanı Ahmet Yaşar, işletmeleri, risk yönetimini yatırım kararlarının son aşamasına bırakmaları konusunda uyardı. Ahmet Yaşar, 17 Kasım’da, Ege Sanayicileri ve İş İnsanları Derneği’nin (ESİAD) İzmir’de düzenlediği ESİAD Yatırım Zirvesi’nde konuştu. Yaşar, konuşmasında risk yönetiminden iklim krizinin etkilerine, sigorta sektörünün finansal yapısından, tarım ve sağlık sigortalarına kadar birçok konuya dikkat çekti. Ahmet Yaşar, Zirvede, şu konuşmayı yaptı:
Bir yatırım zirvesinde doğal olarak fırsatları, sermayeyi, teknolojiyi ve büyümeyi konuşuyoruz. Ben bugün bunların geleceğini belirleyen bir başka başlığa, risk yönetimine odaklanmak istiyorum. Bir yatırımın başarısını, yıllar boyunca üretmeye, istihdam sağlamaya ve değer oluşturmaya devam edebilmesiyle ölçmeliyiz.
Bir fabrikada hasar gören makineyi yenileyebilirsiniz. Ancak üretimin durduğu dönemde kaybedilen müşteriyi, aksayan ihracat bağlantısını ve bozulan nakit akışını telafi etmek her zaman kolay değildir. Riskler birbirini etkiliyor. Jeopolitik gerilimler lojistiği, siber saldırılar üretimi, iklim olayları tarımı ve sanayiyi, demografik değişim ise hem iş gücünü hem tasarrufları etkiliyor. Bir alanda başlayan sorun başka alanlarda büyüyebiliyor.
Örneğin, bir işletmenin kendi tesisinde hiç hasar oluşmayabilir. Fakat temel girdisini sağlayan tedarikçi üretimi durdurduğunda, o işletme de siparişlerini karşılayamaz. İşte toplam risk yaklaşımı bize bu karşılıklı bağımlılıkları görmeyi öğretir.
Bu nedenle riskleri birbirleriyle bağlantıları içinde ele almalıyız. Yönetim kurullarının risk değerlendirmesi fabrikanın kapısında bitmemeli; tedarikçiyi, müşteriyi, çalışanları, finansman yapısını ve faaliyet sürekliliğini de kapsamalıdır. Sigortacılık, ekonomik ve toplumsal dayanıklılığın olmazsa olmaz, vazgeçilmez temel yapı taşıdır. Riskin ölçülmesine, azaltılmasına, paylaşılmasına ve kayıp sonrasında ekonomik hayatın yeniden işlemesine katkı sunar.
Yatırımı, üretimi, çalışanların emeğini ve ailelerin birikimini koruyan bu yapının, karar süreçlerinde hak ettiği yeri alması gerekiyor.
SEKTÖRÜN AKTİF BÜYÜKLÜĞÜ 4.6 TRİLYON TL
Bu sorumluluğu yerine getirirken sigorta sektörümüzün güçlü bir finansal temele sahip olduğunu da özellikle vurgulamak isterim. 2026 yılının üçüncü çeyreği itibarıyla sektörümüzün aktif büyüklüğü 4,6 trilyon liraya, öz sermayesi 545 milyar liraya ulaşmıştır. Ocak–Ekim 2026 dönemindeki prim üretimi ise 1,2 trilyon lira düzeyindedir.
Bu rakamlar sektörümüzün ölçeğini ve ekonomide üstlendiği güvence işlevini gösteriyor. Güçlü öz sermaye; sağlıklı fiyatlama, yeterli teknik karşılıklar ve etkin reasürans korumasıyla birleştiğinde, sigortalılara verdiğimiz sözleri zor dönemlerde de yerine getirmemizi sağlıyor. Yatırımların sürekliliğine katkı sunan finansal dayanıklılığın temeli de budur.
Sigorta sektörü aynı zamanda Türkiye’nin en büyük kurumsal yatırımcısıdır. Haziran 2026 sonu itibarıyla ekonomiye sağladığımız fon büyüklüğü 3,6 trilyon liraya ulaşmıştır. Bu kaynağın yüzde 25’i kıymetli madenlere endeksli devlet senetlerinde, yüzde 24’ü tahvil ve bonolarda; kalan kısmı ise sermaye piyasası araçları, mevduat ve diğer yatırım araçlarında değerlendiriliyor. Böylece finansal piyasaların derinleşmesine ve yatırımların finansmanına katkı sağlıyoruz.
Sektörümüzün katkısı bununla da sınırlı değil. Ödediğimiz vergilerle kamu gelirlerini destekliyor, hasar ve tazminat ödemelerimizle ailelerin ve işletmelerin kayıplarını karşılıyoruz. Bu ödemeler, üretimin ve günlük hayatın yeniden başlamasına yardımcı oluyor. Güçlü sermayesiyle riskleri üstlenen, fonlarıyla yatırımları destekleyen ve hasarları tazmin eden sigorta sektörü, ekonomik ve toplumsal dayanıklılığın vazgeçilmez temel yapı taşıdır.
ÖNEMLİ RİSKLERDEN BİRİ DEMOGRAFİK DÖNÜŞÜM
Önümüzdeki dönemin önemli risklerinden biri demografik dönüşüm. Türkiye’de 65 yaş ve üzeri nüfusun payı 2025 yılında yüzde 11,1’e ulaştı. TÜİK projeksiyonlarına göre bu oranın 2050’de yüzde 23,1’e çıkması bekleniyor. Bu değişim emeklilik sistemini, çalışma yaşamını, sağlık hizmetlerini, konutu ve uzun süreli bakım ihtiyacını birlikte şekillendirecek. Bugün yapılan uzun ömürlü yatırımlar, gelecekte farklı bir çalışan ve müşteri profiline hizmet verecek. Erişilebilir konutlardan yaş dostu teknolojilere, rehabilitasyondan evde destek hizmetlerine kadar yeni yatırım alanları doğacak.
Bir ailenin yaşlı bir ferdinin sürekli bakıma ihtiyaç duyduğunu düşünelim. Giderler artarken aile üyelerinden biri çalışma saatlerini azaltmak zorunda kalabilir. Böylece bakım ihtiyacı, aynı anda gelir ve tasarruf riskine dönüşür. Kamu hizmetlerinin, nitelikli bakım kapasitesinin ve uygun finansman çözümlerinin birlikte geliştirilmesi bu nedenle önemlidir. Uzun süreli bakım sigortası gibi modelleri de geleceğin ihtiyaçlarına cevap verecek biçimde ele almalıyız. Hizmet standartları, bakım personelinin niteliği, kamu desteği ve ailelerin ödeme gücü birlikte değerlendirilmelidir.
Güvence, ancak erişilebilir ve sürdürülebilir bir hizmet altyapısıyla anlam kazanır.
Sağlık güvencesinde ise toplumun artan talebini çok net görüyoruz. Tamamlayıcı sağlık sigortasında 2015 yılında yaklaşık 134 bin olan sigortalı sayısı, Ağustos 2026 itibarıyla 5,8 milyona ulaştı. Bu gelişme sevindirici; ancak sürdürülebilirlik için sigortalıların yıllar boyunca güvencelerini sürdürebilmeleri de önemli. Önleyici sağlık hizmetleri, erken teşhis, anlaşılır teminatlar ve öngörülebilir maliyetler üzerinde de birlikte çalışmalıyız. Sağlıkta güçlü bir finansman modeli hem bireyi hem iş gücünü korur.
Özel sağlık ve tamamlayıcı sağlık sigortalarının kamu sistemini destekleyici rolünü güçlendirirken, sigortalının poliçesinin neleri kapsadığını açıkça bilmesi gerekir. İşverenlerin koruyucu sağlık programlarını çalışanlara sundukları güvencelerle birlikte ele alması da verimlilik ve kurumsal bağlılık bakımından önemli bir yatırımdır.
UZUN VADELİ TASARRUF İHTİYACI
Demografik dönüşümün bir diğer boyutu uzun vadeli tasarruf ihtiyacıdır. Bireysel Emeklilik Sistemi ve Otomatik Katılım Sistemi, ailelerin geleceğine birikim sağlarken ekonomimizin uzun vadeli kaynak tabanını da güçlendiriyor. Emeklilik Gözetim Merkezi’nin Kasım verilerine göre BES’te katılımcı sayısı yaklaşık 10,4 milyona, OKS’de çalışan sayısı yaklaşık 8 milyona ulaşıyor. İki sistemin toplam fon büyüklüğü ise 2,56 trilyon lira düzeyinde bulunuyor. Bu birikimler ailelerin geleceğini desteklerken ülkemizin uzun vadeli finansman kapasitesini de güçlendiriyor.
Bu birikimler, uygun yatırım araçları ve sağlıklı risk yönetimiyle ekonominin finansmanına katkıda bulunuyor. Ancak fonların büyümesi kadar düzenli tasarrufun sürmesi de önemli. Birikim oluşturmak ve o birikimi beklenmedik kayıplara karşı sigortayla korumak, aynı finansal planlamanın iki tamamlayıcı unsurudur.
KRİTİK ALAN, SİBER RİSKLER
Üretim ve lojistik bakımından araç parkının yaşlanması da dikkate almamız gereken bir risk. Özellikle ticari araçların kazaya veya arızaya bağlı olarak hizmet dışı kalması, onarım giderinin ötesinde teslimat gecikmesi ve müşteri kaybı yaratabilir. Düzenli bakım, güvenilir onarım, güvenli sürüş ve doğru teminat seçimi bu nedenle birlikte düşünülmelidir. Trafik ve kasko güvencelerinin işlevlerini doğru ayırmak, faaliyet kaybı gibi ek risklerin karşılanıp karşılanmadığını önceden görmek gerekir.
Elektrikli araçların yaygınlaşması da batarya, onarım yetkinliği ve şarj altyapısı bakımından yeni güvence ihtiyaçları doğuruyor.
Bir diğer kritik alan siber riskler. Bugün bir işletmenin üretim yapabilmesi için makine ve enerji kadar veriye de ihtiyacı var. Fiziksel hasar olmadığı hâlde sipariş veya sevkiyat sistemlerinin durması, birkaç saat içinde üretimi ve nakit akışını etkileyebiliyor. Üstelik ortak yazılım veya bulut hizmeti sağlayıcısındaki bir kesinti, çok sayıda işletmeye aynı anda yayılabiliyor.
Bu nedenle siber güvenliği şirket yönetiminin gündeminde ele almalıyız. Yedekleme, erişim kontrolü, çalışan farkındalığı ve test edilmiş iş sürekliliği planları yönetim kurullarının gündeminde olmalı. Siber sigorta ise uygun kapsam ve limitlerle bu hazırlığı destekleyen bir finansal güvence sağlar. Sözleşmelerde veri ihlali, olay müdahalesi, faaliyet kesintisi ve hizmet sağlayıcı kaynaklı risklerin nasıl ele alındığı açıkça değerlendirilmelidir. Çünkü dijital bağımlılıklar arttıkça tek bir olayın çok sayıda işletmeyi etkileme olasılığı da büyüyor.
Üretimin devamlılığıyla birlikte tahsilatın devamlılığını da korumalıyız. Siparişi almak, üretmek ve teslim etmek büyük bir emek gerektiriyor. İşin ekonomik sonucunu tahsilat belirliyor. Vadeli satış yapan işletme, müşterisine belirli bir süre için kaynak kullandırıyor.
Bir müşteride alacağımız ne kadar yoğunlaşıyor? Ödeme davranışı değişiyor mu? Vadeler uzarken ne yapıyoruz? Satış ve finans ekipleri bu soruları birlikte değerlendirmeli. Ticari alacak sigortasının sunduğu alıcı bilgisi, risk takibi ve güvence de daha bilinçli karar vermeye katkı sağlıyor. Öğleden sonraki panelimizde bu başlığı ayrıca konuşacağız.
TARIMIN SÜREKLİLİĞİ ÖNEMLİ
İzmir ve Ege ekonomisi açısından tarımın sürekliliğine ayrıca değinmek istiyorum. Tarımsal kayıp üreticiden gıda sanayisine, tedarik zincirine ve tüketiciye kadar uzanıyor. TARSİM, kamu ve özel sektörün risk paylaşımında önemli bir deneyim sunuyor. 2025 yılında üreticilere toplam 35 milyar lira hasar ödemesi yapıldı; bunun 23 milyar lirası zirai don kaynaklıydı. Bu rakamlar sigortanın, üreticinin gelecek sezona devam edebilmesi açısından taşıdığı önemi açıkça gösteriyor.
Çiftçinin bir sezon gelir kaybetmesi, sonraki yıl kullanacağı tohuma, girdiye ve finansmana erişimini de zorlaştırır. Bu nedenle tarımsal güvence aynı zamanda arz sürekliliğini koruyan bir araçtır.
Hasarların finansmanıyla birlikte kaybı önceden azaltacak hazırlığı da güçlendirmeliyiz. Su verimliliği, uygun ürün deseni, erken uyarı, dayanıklı üretim ve doğru depolama yatırımlarıyla hasar oluşmadan önce riski azaltmalıyız. Sigorta koruması ile üretim tekniği yan yana geliştiğinde gıda arz güvenliğini daha güçlü biçimde destekleyebiliriz.
Gıda güvenliğini tarladan tüketiciye uzanan bütün zincirde ele almalıyız. Depolama, soğuk zincir, taşıma ve işleme süreçlerinin birindeki kesinti, diğer halkalarda ürün ve gelir kaybına neden olabilir. Üreticinin güvencesiyle gıda işletmesinin faaliyet devamlılığını birlikte değerlendirmeliyiz.
KORUMA AÇIĞININ EKONOMİK MALİYETİ
Bütün bu risklerin ortak kesişim noktalarından biri iklim değişikliği. Aşırı sıcaklar çalışan sağlığını ve enerji talebini; kuraklık tarımı ve suya bağımlı sanayiyi; şiddetli yağışlar altyapıyı, lojistiği ve işletme sermayesini etkiliyor. İklim riski, artık doğrudan yatırım ve bilanço riskidir.
Ekim ayında İstanbul ve çevre illerde yaşanan şiddetli yağışlar bunun yakın bir örneği. Elimizdeki son derlemeye göre yaklaşık 12 bin 940 dosyada muallak ve ödenen tazminat toplamı 14,67 milyar liraya ulaştı. Bunun yaklaşık 1,47 milyar lirası ödendi. Sigortasız veya eksik sigortalı kayıpların ise işletme sermayesi, hane birikimleri ya da kamu kaynaklarıyla karşılanması gerekiyor. Koruma açığının ekonomik maliyeti burada ortaya çıkıyor. Koruma açığı, sigortası bulunan işletmeler açısından da değerlendirilmelidir.
Güncel varlık değerinin altında teminat alan ya da faaliyet kesintisi riskini dışarıda bırakan işletmeler de ciddi bir açık taşıyabiliyor. Bu nedenle poliçe bedellerinin ve teminatların düzenli güncellenmesi kritik önem taşıyor.
İKLİM RİSKİNİ YATIRIMIN BAŞINDA DEĞERLENDİRMELİYİZ
İşte bu nedenle iklim riskini yatırımın en başında değerlendirmeliyiz. Tesisin konumundan su ihtiyacına, yangın önlemlerinden kritik ekipmanın korunmasına kadar atılacak adımlar, hem olası kayıpları hem gelecekteki sigortalanabilirlik sorunlarını azaltabilir.
Bir yatırım planlanırken arazi alınıyor, tesis tasarlanıyor, üretim hattı seçiliyor. Sigorta görüşmesi çoğu zaman bu kararların ardından başlıyor. Oysa risk mühendisi bu masaya çok daha erken oturmalı. Yer seçimi, yangın bölmeleri, elektrik altyapısı ve kritik ekipmanın konumu henüz tasarım aşamasında değerlendirilmeli.
Bütün üretimin tek bir elektrik panosuna bağlı olduğunu düşünelim. O panodaki bir sorun tesisi durdurabilecekse, bunu yatırımın başında görmek gerekir. Başlangıçta alınabilecek bir önlemi, tesis çalışırken uygulamak için üretimi durdurmanız veya yeniden inşaat yapmanız gerekebilir.
Bir de hasardan sonraki süreyi doğru hesaplamalıyız. Kritik makinenin yenisi kaç ayda gelir? Kurulumu ve testleri ne kadar sürer? Bu dönemde ücretler, kredi taksitleri ve sabit giderler nasıl karşılanır? Sigorta programı hazırlanırken varlık değerleriyle birlikte yeniden faaliyete geçiş süresi de ele alınmalı.
Bir afetin ardından yeniden açılabilmek çok kıymetli. Ancak ayakta kalmaktan daha fazlasına ihtiyacımız var. Kaybı önceden azaltacak, kesinti süresini kısaltacak ve çalışanları koruyacak hazırlığı yapmalıyız. Yaşanan her olaydan sonra hangi uygulamamızı değiştirdiğimizi de sorgulamalıyız.
COP31 kapsamında Antalya’da hayata geçirdiğimiz Sigorta Evi’nde de tam olarak bu yaklaşımı uluslararası gündeme taşıdık. Kamu kurumlarını, sigortacıları, reasürörleri, finans kuruluşlarını ve reel sektörü aynı masada buluşturduk. Türkiye Sigorta Birliği ile Birleşmiş Milletler Çevre Programı Finans Girişimi tarafından düzenlenen Küresel Sürdürülebilir Sigortacılık Zirvesi’nde, iklim ve doğa risklerinin daha doğru modellenmesini, önleyici yatırımları ve uluslararası iş birliğini ele aldık.
SİGORTACILIK OLMADAN İKLİM DAYANIKLILIĞI İNŞA EDİLEMEZ
Buradaki temel mesajımız açıktı: Sigortacılık olmadan iklim dayanıklılığı inşa edilemez. Bütün politika yapıcıları ve karar alıcıları, sigortacılığı ekonomik ve toplumsal dayanıklılığın vazgeçilmez temel yapı taşı olarak değerlendirmeye çağırıyoruz. Özellikle yenilenebilir enerji ve altyapı yatırımlarında, riskin proje tasarımından itibaren değerlendirilmesi finansmana erişimi de destekleyebilir. Sigorta Evi’ndeki diyaloğu somut projelere dönüştürmek için çalışmayı sürdüreceğiz.
Bu çalışmanın somut karşılığı, daha nitelikli yerel risk verisi, daha isabetli modeller, uygulanabilir risk azaltım projeleri ve yatırımcı açısından öngörülebilir güvence çözümleri ortaya koyabilmektir. Özellikle güneş ve rüzgâr santralleriyle enerji depolama projelerinde yer seçimi, yangın güvenliği ve iş durması riskinin daha en başta tasarıma katılması gerekiyor.
Elbette Türkiye’nin deprem gerçeğini de bu çerçevenin dışında tutamayız. Güvenli yapılaşma, kentsel dönüşüm, afet öncesi finansman ve yeterli risk paylaşımı kapasitesi birlikte düşünülmelidir. DASK’ın kapsamını genişletmeye dönük Zorunlu Afet Sigortası çalışmalarını bu nedenle önemsiyoruz. Afetlere dayanıklılık, kamu ile özel sektörün ortak sorumluluğudur. Sınırlı kaynaklarımızla doğru önleme öncelik vermek burada belirleyici. Bazen kritik bir ekipmanın korunması veya küçük bir yangın güvenliği yatırımı, çok daha büyük bir üretim kaybını önleyebilir. Risk mühendisliğinin gerçek değeri de budur.
RİSK PLANI YILDA BİR KEZ YAPILMAMALI
Önümüzde üç somut çalışma alanı görüyorum. Birincisi, risk verisini ve modelleme kapasitesini geliştirmek. Yerel tehlikeleri ve işletmelerin bağımlılıklarını daha iyi anlamalı, bu bilgiyi yatırım kararlarında kullanmalıyız.
İkincisi, koruma açığını azaltmak. Hanelerin ve işletmelerin ihtiyaçlarına uygun, anlaşılır ve erişilebilir güvenceleri yaygınlaştırmalıyız. Üçüncüsü, geleceğin yatırımlarının sigortalanabilirliğini güçlendirmek. Yeni teknolojilerde, temiz enerjide ve iklime uyum yatırımlarında teknik hazırlığı, finansmanı ve risk paylaşımını birlikte geliştirmeliyiz.
Sizlere çağrım, risk yönetimini yatırım kararlarının son aşamasına bırakmamanızdır. Yeni tesisin fizibilitesine risk mühendisliğini dahil edin. Mevcut işletmelerinizde varlık değerlerini, kritik tedarikçileri, dijital bağımlılıkları, iş durması sürelerini ve sigorta teminatlarını düzenli biçimde gözden geçirin. Çalışanlarınızın sağlık, bakım ve emeklilik ihtiyaçlarını da kurumsal dayanıklılığın parçası olarak görün. Risk planını yalnızca yılda bir kez, poliçe yenilerken açılan bir dosyaya dönüştürmeyin. Yeni bir üretim hattı, farklı bir teknoloji veya tedarikçi değişikliği, işletmenin risk profilini de değiştirebilir. Değerlendirmeyi yaşayan bir yönetim süreci haline getirin.