

Sigortalının poliçedeki özel şartlara bağlı bazı yükümlülükleri bulunur. Bu yükümlülükler süresi içinde yerine getirilmez ise artık poliçe geçersiz olacaktır. Yargıtay 17.Hukuk Dairesi 2018/6340e. 2020/6584k. ‘toplanan delillere göre; sigortalı işletmede 23.07.2010 tarihine kadar risk analizi yapılmadığı, sigorta poliçesinin risk analizi yapılması halinde geçerli olacağı özel şartı karşısında yangın tarihi itibarı ile geçerli bir endüstriyel yangın kombine sigortası poliçesinin bulunmadığı ve davalının yangından doğan zararı giderme yükümlülüğü bulunmadığı anlaşıldığından davanın reddine’ karar vermiştir.
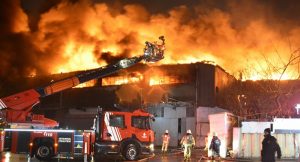
 Sigorta sözleşmesinin konusunu her türlü taşınır ve taşınmaz mal oluşturur. Ev, işyeri, fabrika, dükkan, büro, okul gibi tek başına veya birlikte sigorta ettirilebilir. Bu taşınmazlar ile birlikte aksi kararlaştırılmadıkça garaj, asansör hamam gibi eklentiler de sigorta kapsamına girer. Sözleşmede aksi belirtilmedikçe sigorta ettirenin kendisi ile birlikte oturan aile bireyleri ve çalışanlarına ait şeylerde sigorta kapsamına girer. Yangın sigortası zorunlu bir sigorta çeşidi değildir. İsteğe bağlı olarak yapılır. Hem konutlara hem de işyerlerine bireysel başvurular sonucunda yapılabilir.
Yangın Sigortasında Riziko Nedir?
Hukuk terimi olarak riziko zarara uğrama tehlikesi, tehlike, zarar ve ziya anlamlarına gelir. Sigorta kanunlarına göre ise, kişinin para ile ölçülebilen yararına, zarar oluşturabilecek bütün tehlikeleri kapsar. Söz konusu tehlikeler başlangıçta taraflar arasında akdedilecek olan sözleşmede belirlenir. Tehlike konusu üzerinde belirli bir yüzde hesaplaması yapılır ve bu yüzdeye göre sigorta ödemelerinin gerçekleşmesi ile ilgili çalışmalar yapılır. Sigorta poliçesi için uygulanacak prim ödeme planları, rizikonun meydana gelmesi ihtimaline, yani düşük veya yüksek olması durumlarına göre belirlenir. Tüm sigorta türleri için riziko geçerlidir. Yangın sigortasında kural olarak yangın olayı sonucunda doğrudan doğruya meydana gelen hasarlar güvence altına alınır. Ancak taraflar sigorta sözleşmesi veya sigorta genel şartlarında dolayı hasarları da sigortanın kapsamına alabilir.
Yangın Sigortasının Kapsamına Girmeyen Durumlar
Rizikonun gerçekleşmesi durumunda sigorta ettirenin bu durumu sigorta şirketine bildirmesi gerekmektedir. Riziko gerçekleştikten sonra sigortacının makul bir sürede bunu bildirmesi ve doğru bilgilendirme yapması gerekir. Rizikonun gerçekleşmesine rağmen tazminatı geç ödeyen sigorta şirketinden temerrüt faizi dışında munzam zarar da istenebilir.
Yangın Sigortası Genel Şartları md.A.1’de, “Bu sigorta ile yangının, yıldırımın, infilakın veya yangın ve infilak sonucu meydana gelen duman, buhar ve hararetin sigortalı mallarda doğrudan neden olacağı maddi zararlar teminat altına alınır” denilerek, yangın sigortasında teminatın kapsamına yer vermiştir.
Bunun yanında Yangın Sigortası Genel Şartları md.A.4’te ise yangın sigortasının kapsamına girmeyen durumlar belirtilmiştir. Bunlardan bazıları şunlardır: Her türlü savaş olayları, istila, yabancı düşman hareketleri, iç savaş, herhangi bir nükleer yakıttan veya nükleer yakıtın yanması sonucu meydana gelen zararlar ve benzeri.
Yangın Sigortasında Prim Nedir?
Yangın sigortalarında sivil rizikolar ile ticari ve sınai rizikolar farklı şeylerdir. Sivil rizikoların kapsamına giren şeyler yaşam alanlarımızın yer aldığı konutlar ve bu konutların içerisinde yer alan eklentilerdir. Ayrıca kamu kuruluşlarında yer alan bazı yerlerde sivil rizikolar kapsamına girer. Örneğin, camiler ve kiliseler bu kapsamda yer alan bazı alanlardan biridir. Ticari ve sınai rizikolar ise içinde ticari veya sınai faaliyetlerin yürütülen her türlü yeri kapsar.
Ticari ve sınai faaliyetlerin içinde bulunan malların ve yapılan işin niteliğinin farklı olması şirketlere uygulanan tarifelerin farklı olmasına neden olmuştur. Örneğin, tekstil firmalarının içinde bulunan ürünlerin yanma ile bir emlak ofisinin yanması içinde bulunan ürünlerin tutuşma hızına göre farklılık arz eder. Bu iki yer arasında malların çeşitliliği ve oluşturacakları tehlikeler farklı olur ve ek bir fiyat ilavesine neden olabilir. Sigortaya konu edilecek binanın içindeki malzemelere ilave fiyat uygulanmasına ise ‘Sürprim’ adını veririz.
Yangın Sigortasında Poliçe Nasıl Olur?
Yangın sigortasında düzenlenecek olan poliçelerde bazı hususlar detaylı olarak yazılır. Bu poliçede yer, yapı şekli, kullanma biçimi, etrafında yer alan işyerlerinin durumu da ayrıntılı yazılır. Örneğin, bir işyerinin etrafında akaryakıt istasyonunun yer alması yangın rizikosu açısında risk oranının fazla olduğu anlamına gelir. Uygulamada ayrıca bazı özel nitelikli poliçeler de yer alır. Bunlardan bazıları abonman poliçeleri, ayarlama klozlu poliçeler, yeni değer klozlu poliçelerdir.
Yangın sigortalarında güvence altına alınan temel riziko yangın olmasına rağmen bazı ek teminatlarda yer alabilir. Deprem, fırtına, yer kayması, uçak ve araç çapması gibi durumlar ek teminat kapsamında yer alan bazı durumlardır.
Özel nitelikli poliçelere dikkat edilmeli ve özel şartlarda mevcut bazı yükümlülüklerin süresi içinde yapılması gerektiği, aksi halde poliçenin geçersiz olduğunu hatırlatırız.