Elektrikli araçları sigortalamakta en büyük zorluk, elde yeterli veri olmaması ve aracın kendisiyle ilgili yeni riskler ve olası yeni sürüş davranışları barındırması. Bataryanın, bir hasar durumunda en büyük maliyet bloğunu temsil etmesi de önemli rol oynuyor. Elektrikli araçlara yönelik veriler ne anlatıyor? Hangi riskler ağır basıyor? Sigortacılar elektrikli araçları sigortalamak için nasıl bir yol izlemeli?
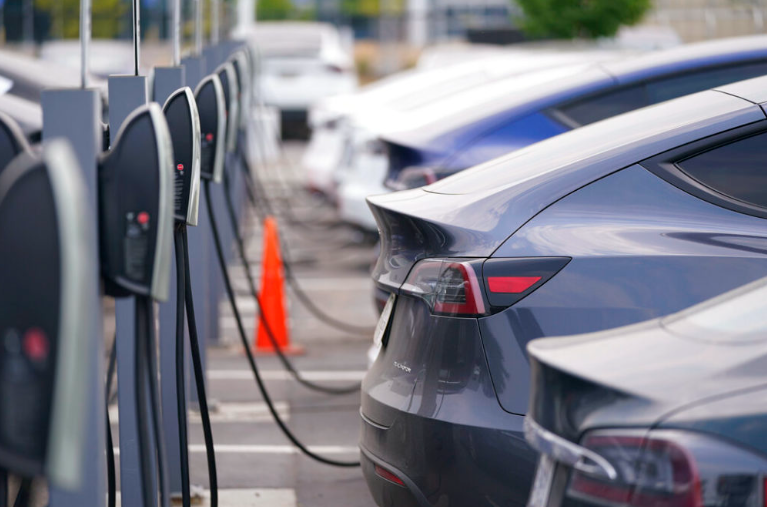
Elektrik araçlardaki artış, birçok farklı pazar segmenti için zorluklar ve fırsatlar da getiriyor. Elektrikli araç üreticilerinin üretim maliyetlerini düşürmeleri ve aynı zamanda araçlarının menzilini artırmaları gerekiyor. Hükümetlerin piyasaları teşvik etmeye ne kadar devam etmek istediklerine ve buna devam etmeleri gerektiğine karar vermeleri gerekiyor. Tüm şarj ağı endüstrisinin, uygun bir şarj deneyimi ve yeterli kapasite sağlamanın bir yolunu bulması gerekiyor. Ancak sigorta da bu denklemde hayati rol oynuyor ve yeni müşteri risklerini ele alması ve yüksek kalitede son teknoloji çözümler sunması gerekiyor.
Munich Re, ‘Elektrikli araçlar. Büyüyen bu pazara sigortacılık açısından nasıl yaklaşılır?’ adı altında kapsamlı bir rapor hazırladı. Raporda, elektrikli araçlarda, sigorta için zorluğun, elde yeterli veri olmamasına rağmen, aracın kendisiyle ilgili yeni riskleri ve olası yeni sürüş davranışlarını belirlemek olduğu belirtildi. Bu konuda da bataryanın, bir hasar durumunda en büyük maliyet bloğunu temsil ettiği için özellikle önemli bir rol oynuyor. Rapordan çarpıcı başlıklar özetle şöyle:
EN BÜYÜK PAZAR ÇİN, SONRA AVRUPA
Elektrik otomobil pazarı, 2020’de 3 milyon adet satılan elektrik otomobil sayısı 2021’de 6,6 milyon adede çıktı. 2021’de satılan 12 arabadan 1’i elektrikliydi. Çin, 7,5 milyondan fazla elektrikli araç ile pazar lideri olmaya devam ediyor. İkinci en büyük pazar, 2021’de 2,3 milyon elektrikli aracın satıldığı Avrupa. Avrupa’da satılan araba sayısına göre ilk beş Almanya (%18), Norveç (%14), Birleşik Krallık (%13), Hollanda (%11) ve Fransa’dır (%11). Toplam elektrikli araç satışlarının yaklaşık yüzde 67’sinu oluşturuyor.
SİGORTACILAR AÇISINDAN RİSKLER NELER?
Elektrikli araçlar için riskler incelendiğinde şu tablo ortaya çıkıyor:
Yangın riski: Yangın ve yanma riski de sigortacılar için önemli bir konudur. Pek çok yeni potansiyel alıcı, yüksek yangın olasılığı nedeniyle elektrikli araçların daha riskli olduğunu düşünüyor. (Ankete katılanların yüzde 35’i, elektrikli araçları yüksek yangın riskiyle ilişkilendiriyor). Ancak bazı piyasalardan gelen gerçek verilere baktığımızda farklı bir tablo çıkıyor. ABD pazarından alınan veriler, 100.000 sigortalı elektrikli araçtan yalnızca 25’inin alev aldığını gösteriyor. Bu da, elektrikli araçların daha yüksek bir yangın riski içermediğini gösteriyor.
Güvenlik riski: Bir çarpışma durumunda güvenlikle ilgili olarak, çeşitli kaynaklardan alınan verilerin çoğu elektrikli araçların yüksek güvenlik seviyesine sahip olduğuna ve daha yüksek ağırlıklarının çarpışma testlerinde karşılaştırıldığında daha kötü sonuçlara yol açmadığına dair kanıtlar vardır. Elektrikli araçlar pil nedeniyle birkaç yüz kilogram daha ağırdır.
Pil riski: Akü paketleri aracın altında iyi bir şekilde korunmaktadır. Ayrıca, pilin üretim seviyesi ve bir çarpışma sırasında pilin korunması neredeyse her yıl iyileşiyor. Bu nedenle, pil iddiaları hala piyasada çok sık görülmemektedir. Bu nedenle, sigorta için ilgi çekici olan bir çarpışma sırasında pillerin kırılganlığı değil, daha çok üreticilerin pilin değiştirilmesinin önerildiği veya zorunlu olduğu kaza senaryolarını özetleyen yönergeleridir.
SATIŞLARI ETKİLEYEN DÖRT FAKTÖR
Elektrikli araçların satışlarındaki artışın birbirini tamamlayan dört ana itici gücü bulunuyor. Birincisi, devlet teşvikleri. Çoğu hükümet, ayrıntılı teşvik planları aracılığıyla satışları artırmak ve karbon emisyonlarını azaltmak için elektrikli araç stratejileri uyguluyor. İkinci; insanların elektrikli araçları satın alma konusunda tereddüt etmesinin ana nedenlerinden biri, şarj seçenekleri konusundaki belirsizlikle birlikte düşük menzilleridir. Erişilebilir şarj istasyonlarının sayısı, önemli bir zorluk teşkil ediyor. Kamu ve özel şarj istasyonları aracılığıyla şarj talebine yönelik küresel eğilim, önümüzdeki yıllara ilişkin satış tahminlerine göre artıyor. Bir başka zorluk da elektrikli araçların emsal modellere göre yüksek perakende fiyatlarıdır. Fiyat farkının nedeni esas olarak lityum-iyon pil paketlerinin yüksek üretim maliyetleridir.
AKTÜERYAL FİYATLANDIRMA ÖNEMLİ
Elektrikli araç kullanmanın marjinal etkisinin daha sık görülen MTPL (Motor üçüncü şahıs mali sorumluluk sigortası) iddialarıyla ilişkilendirilebileceğini öne süren kanıtlar artıyor. Buna karşılık, hasarların ciddiyetini değerlendirirken elektrikli araç segmentlerinin daha yüksek veya daha düşük hasar maliyetlerine neden olduğuna dair herhangi bir doğrudan kanıt bulunmuyor. MTPL ile ilgili elektrikli araçların riskini tam olarak ölçmek için daha fazla araştırma yapılması gerekiyor.
Motorlu araçların payının zaman içinde sürekli olarak artmasını ve bununla birlikte aktüeryal olarak sağlam fiyatlandırma değerlendirmelerine ihtiyaç duyulması bekleniyor. Mevcut elektrikli araç portföyünden bağımsız olarak, bir elektrikli araç izleme yapısı oluşturmak da dahil olmak üzere mevcut hasar geçmişine veya uzman görüşüne dayalı risk modellemesi yapılabilir.