


Merkez Bankası, yayınladığı Finansal İstikrar Raporu’nda iklim değişikliğine dikkat çekti. İklim değişikliğinin getirdiği risklerin sigorta şirketlerinin fiyatlama kapasitesini etkilediğine, sigorta primlerinin daha yüksek belirlenebildiğine dikkat çekilen raporda, “Yüksek prim nedeniyle sigortalanmayan varlıklar, eğer teminat olarak gösterilmişse, bankaların kredi riskini de artırabilmektedir” dendi.
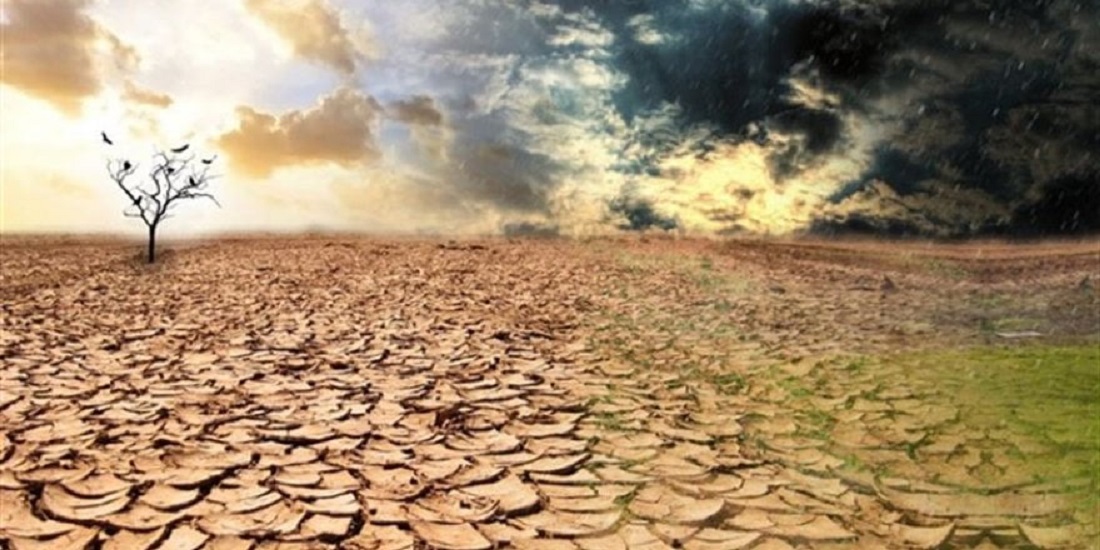
Merkez Bankası, Finansal İstikrar Raporu’nda iklim değişikliğinin etkilerine değindi. ‘İklim Değişikliği Kaynaklı Finansal Riskler ve Çevreci Finans’ başlıklı bölümünde iklim değişikliğinin etkileri ve alınması gereken tedbirlere detaylı yer verdi. Rapora göre, iklim değişikliğinin, uluslararası finansal kuruluşlarca finansal sistem için çeşitli riskler barındıran yapısal bir sorun olarak ele alındığı belirtilerek, iklim değişikliğine ilişkin risklerin gerek fiziki varlıkların gerek finansal varlık ve yükümlülüklerin değerlerini etkileyerek finansal sisteme başta kredi riski ve piyasa riski olmak üzere çeşitli şekillerde yansıdığı vurgulandı.
Risklerin Yoğunluğu Sigorta Şirketlerinin Fiyatlama Kapasitesini Etkiliyor
Raporda; fiziksel risklerin, iklim değişikliğinin yarattığı ve yaratacağı sel, kasırga gibi ani hava değişiklikleri ile kuraklık, deniz seviyelerinde yükseliş gibi yavaşça ilerleyen doğal afetlerin finansal istikrara yaratacağı riskleri ifade etiğine değinilerek, şu görüşlere yer verildi:
“Örneğin, doğal felaketlerin görülme sıklığının ve şiddetinin artması konut ve ticari gayrimenkul değerlerinde düşüşe, dolayısıyla hane halkı ve firma gelirlerinde düşüşe neden olabilmektedir. Bu durum ise finansal sektöre, kredi portföylerinde artan temerrüt riski ve teminat değerlerinde düşüş olarak yansıyabilmektedir. Fiziksel risklerin yoğunluğu, sigorta şirketlerinin fiyatlama kapasitesini de etkileyebilmekte, daha sık ve daha büyük tazminat miktarlarını karşılayabilmek için sigorta primleri daha yüksek belirlenebilmektedir. Öte yandan, yüksek prim nedeniyle sigortalanmayan varlıklar, eğer teminat olarak gösterilmişse, bankaların kredi riskini de artırabilmektedir. Finansal varlık fiyatlarında düşüş ise, bankalar, diğer finansal kuruluşlar ve varlık sahiplerinin bilançolarında zarar oluşturabilmektedir.”
Firmaların Piyasa Değerlerinde Kayıplar Yaşanabilir
İklim değişikliğinin riskleri arasında geçiş riskleri de olduğunun da ifade edildiği raporda, geçiş risklerinin düşük karbon salınımlı ekonomiye düzensiz geçiş sürecinin finansal istikrar açısından yaratacağı riskleri kapsadığı belirtildi. Bu risklerin ekonomide kaynakların yeniden tahsisini gerektirecek ve dolayısıyla yapısal değişikliklere yol açabileceğine dikkat çekilen raporda, şu tespitler yapıldı:
Fiziksel risklere ve geçiş risklerine maruz kalan sektör ve bölgelerde finansal koşullarda sıkılaşma ve kredi kısıtlamaları görülebilecek, söz konusu sektörlerdeki firmaların piyasa değerlerinde kayıplar yaşanabilecektir. İklim değişikliği, bir yandan ekonomi ve finansal sistem için risk oluştururken, bir yandan da iklimle ilgili finansman araçları fiziksel risklerin ve geçiş risklerinin yönetilmesinde gereksinim duyulan finansmanın karşılanmasında bir potansiyel oluşturmaktadır.
Çevreci Finansal Araçlar İslami Finansman, Sigortacılıkta Gelişim Gösteriyor
İklimle ilgili risklere karşı farkındalığın artmasıyla beraber, çevreci ve sürdürülebilir finansman araçlarının işlem hacimleri de artmaya başlamıştır. Çevreci finansal araçlar; başta tahvil ve kredi olmak üzere, İslami finansman, sigortacılık ve hisse senetleri alanlarında gelişim göstermektedir. Bunların yanı sıra, Çevresel, Sosyal, Kurumsal Yönetim (ÇSY) ilkelerine dayalı yatırım seçenekleri de giderek artmaktadır. Çevreci tahvil ihraç hacmi küresel boyutta giderek artmakta olup, Avrupa ihraçlarda önde gelmektedir
İklim değişikliğiyle mücadeledeki temel zorluk, bir taraftan risklerin hâlihazırda gerçekleşmeye başlamış olması ve durumun acil aksiyon gerektirmesi, diğer yandan düşük karbon salınımlı ekonomiye düzensiz ve aniden geçişin yeni riskler yaratmasıdır. Dolayısıyla, iklimle ilgili risklerin yönetimi için stratejik ve uzun vadeli bir yaklaşıma ihtiyaç bulunmaktadır. Bu yaklaşımın ilk aşaması, bir durum tespiti yapılmasını ve risklerin ölçülmesini gerektirmektedir.
İklimle Bağlantılı Finansal İstikrar Riskleri
IMF, son yıllarda yayımladığı küresel raporlarda iklimle ilgili konulara ağırlık vermektedir. Dünya Bankası, iklim değişikliğini kalkınma için bir risk faktörü olarak görmekte, bu alanda veri toplamakta, projelere finansman sağlamakta ve düşük karbon ekonomisine uyum rehberleri hazırlamaktadır. OECD, iklim değişikliğini birçok açıdan ele almaktadır. Bunlar, ekonomik kalkınmaya etkileri değerlendirmek, düşük karbon ekonomisine uyum sağlamak, çevreci finans, uluslararası iklim değişikliği çalışmalarına katkı sağlamak, fosil yakıtlar ve vergilendirme, tarım ve ekosisteme etkisi ve şehirlerde çevreci büyüme sağlamaktır.
Son dönemde küresel finansal gündeme hızla yerleşen iklimle bağlantılı finansal istikrar riskleri, orta ve uzun vadede dikkatle ele alınması gereken önemli konulardandır. Koronavirüs salgını ve iklim riskleri sosyal ve ekonomik etkileri öngörülenden fazla olabilecek büyük küresel negatif dışsallıklar olarak değerlendirilebilmektedir. Bu açıdan hem yerel hem küresel seviyede işbirliği, koordinasyon ve uzun vadeli bir stratejik yaklaşım gerektirmektedir.