

Hazine ve Maliye Bakanlığı Gelir İdaresi Başkanlığı (GİB), yayımladığı tebliğ ile sigorta şirketlerince rücu ve sovtaj işlemleri sonucunda lehe alınan paraların Banka ve Sigorta Muameleleri Vergisi (BSMV) yönünden vergilendirilmesine yönelik tereddütlere açıklık getirdi.
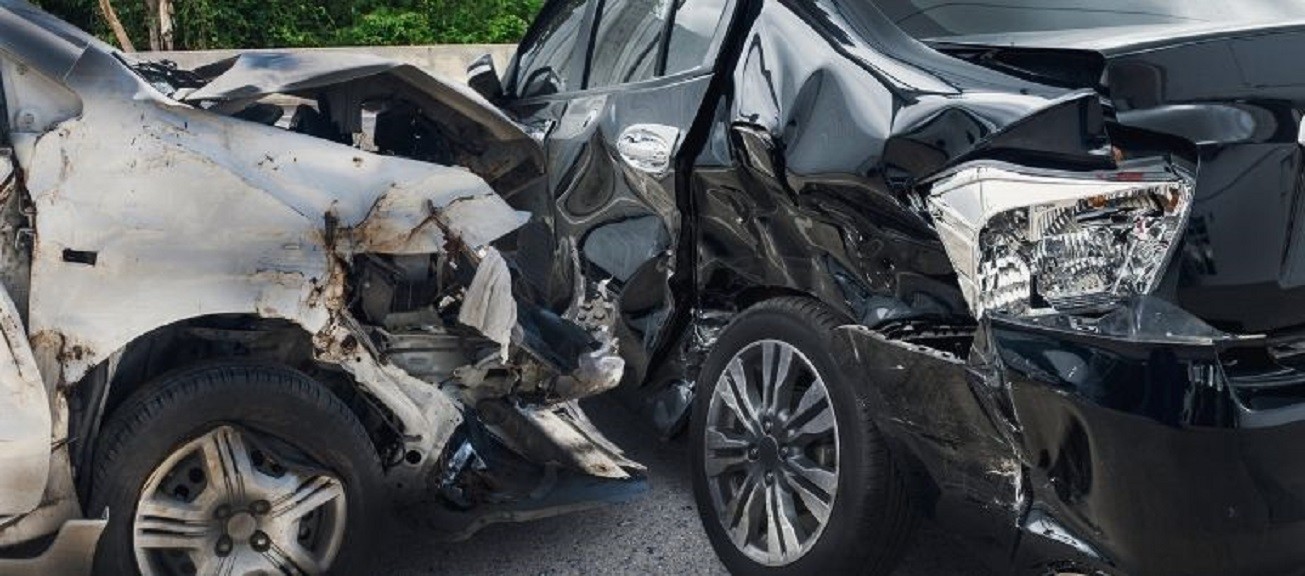
Hazine ve Maliye Bakanlığı Gelir İdaresi Başkanlığı, sigorta şirketlerince rücu ve sovtaj işlemleri sonucunda lehe alınan paraların Banka ve Sigorta Muameleleri Vergisi (BSMV) yönünden vergilendirilmesine yönelik tereddütlere açıklık getirdi. Gelir İdaresi Başkanlığı bu konuda tebliğ yayınladı ve tebliğ 11 Ekim tarihli Resmi Gazete’de yayımlanarak, yürürlüğe girdi.
Tebliğe göre, hurda veya hasarlı malların satış bedeli ile daha önce tahakkuk ettirilen sovtaj (yaşanan kaza sonucunda hasar alan malın sigorta şirketi tarafından satılması) değeri arasındaki fark üzerinden BSMV hesaplanacak. Sigorta şirketleri tarafından sovtaj bedeli ödenmeyerek hurda veya hasarlı malların sigortalıya bırakılması ve sigortalı tarafından bizzat satılmasına ilişkin işlemlerde ise sigorta şirketlerince yapılan bir muameleden söz edilemeyeceğinden söz konusu işlem BSMV’ye tabi tutulamayacak.
TÜM İŞLEMLER BSMV’YE TABİ OLACAK
Tebliğde, sigorta şirketlerinin yapmış oldukları bütün muameleler dolayısıyla kendi lehlerine her ne nam ile olursa olsun nakden veya hesaben aldıkları paraların BSMV’ye tabi tutulacağı belirtilerek, “Buna göre, sigorta şirketlerince bir muamele yapılması ve bu muamele sonucu lehe para alınmasıyla birlikte vergiyi doğuran olay gerçekleşmektedir. BSMV’de lehe alınan paranın hesabında işlem maliyetleri dikkate alınabilir. Ancak işlem anında ortaya çıkmayan veya işlem anında ortaya çıkmakla birlikte tutarı net bir şekilde hesaplanamayan maliyet unsurları lehe alınan paranın hesabında dikkate alınmaz” denildi.
HURDA VE HASARLI MALLARDA DURUM
Tebliğde, sigorta şirketlerince rücu ve sovtaj işlemleri sonucunda lehe alınan paraların BSMV yönünden vergilendirilmesine yönelik tereddütlere şöyle açıklık getirildi:
- Sigortacının sigorta tazminatını ödediğinde, hukuken sigortalının yerine geçeceği, sigortalının, gerçekleşen zarardan dolayı sorumlulara karşı dava hakkı varsa bu hakkın, tazmin ettiği bedel kadar, sigortacıya intikal edeceği, sorumlulara karşı bir dava veya takip başlatılmışsa, sigortacının, mahkemenin veya diğer tarafın onayı gerekmeksizin, halefiyet kuralı uyarınca, sigortalısına yaptığı ödemeyi ispat ederek, dava veya takibi kaldığı yerden devam ettirebileceği, sigortacının zararı kısmen tazmin etmişse, sigortalının kalan kısımdan dolayı sorumlulara karşı sahip olduğu başvurma hakkını koruyacağı hüküm altına alınmıştır. Buna göre, halefîyet (bir kimsenin yerine geçme) ilkesi gereğince sigorta şirketleri ödediği tazminat dolayısıyla tazmin ettiği zarar ölçüsünde sigortalının haklarına sahip olmakta ve üçüncü kişilere karşı rücu hakkını kullanabilmektedir.
- Sigorta kapsamında olan hurda veya hasarlı mallar, sigorta şirketlerince malın rayiç değerinden sovtaj bedeli tenzil edilerek kalan tutarın sigortalıya ödenmesi suretiyle sigortalıya bırakılabildiği gibi sigortalı ve sigorta şirketi arasında yapılan anlaşmayla tazminat ödemesinin bir parçası olmak üzere sigorta şirketlerinin mülkiyetine de geçebilmektedir. Ayrıca, hasarlı mallar, sigortalı tarafından vekalet verilen aracı bir firma vasıtasıyla üçüncü şahıslara satılabilmekte ve satış bedeli doğrudan ya da sigorta şirketi aracılığı ile tazminat bedelinin bir parçası olarak sigortalıya ödenebilmektedir.
ŞİRKETLER BUNDAN SONRA NE YACAK?
- Rücu ve sovtaj tutarının tahakkukunun yapılabilmesi için, halefiyet hakkının kazanılması ve tutarın şirket uygulamasına göre belirlenmiş olması gerekir.
- Sigorta şirketleri, yaptıkları tazminat ödemelerini sigortalılardan aldıkları ibraname veya banka dekontu ile tevsik edecek ve rücu amacıyla karşı sigorta şirketine ya da üçüncü şahıslara bildirim yapılması kaydıyla, karşı sigorta şirketinin teminat limitine kadar olan rücu tutarlarını tahakkuk ettirilebilecek.
- Sovtaj tutarları sovtajın sigortalıya bırakılmadığı her durumda tahakkuk ettirilecek.
- Tahsil edilen rücu ve sovtaj tutarı tahakkuk ettirilen tutarlardan fazla olması durumunda aradaki fark ilgili gelir hesabına aktarılacak.
- Sigorta şirketlerinin rücu ve sovtaj işlemleri sonucunda nakden veya hesaben lehe aldığı paralar üzerinden yürürlükteki oranlara göre BSMV hesaplamaları gerekmekte olup, söz konusu işlemlerde BSMV matrahı, sigorta şirketleri tarafından tahsil edilen/edilecek rücu veya sovtaj bedeli ile daha önce tahakkuk ettirilen rücu veya sovtaj değeri arasındaki farktır.
HANGİ DURUMLARDA BSMV ÖDENECEK?
- Buna göre, sigorta şirketlerinin sovtaj işlemleri sonucunda mülkiyetine almış oldukları hurda veya hasarlı malların satışı ya da söz konusu malların sigortalıdan alınan bir vekaletle aracı bir firma tarafından üçüncü şahıslara satılması sonucu satış bedelinin doğrudan veya sigorta şirketi aracılığıyla tazminat bedelinin bir parçası olarak sigortalıya ödenmesi işlemlerinde, hurda veya hasarlı malların satış bedeli ile daha önce tahakkuk ettirilen sovtaj değeri arasındaki fark üzerinden BSMV hesaplanması gerekir.
- Sigorta şirketleri tarafından sovtaj bedeli ödenmeyerek hurda veya hasarlı malların sigortalıya bırakılması ve sigortalı tarafından bizzat satılmasına ilişkin işlemlerde ise sigorta şirketlerince yapılan bir muameleden söz edilemeyeceğinden söz konusu işlem BSMV’ye tabi tutulmaz.